Como funciona o Pix: segurança, limites e cuidados
Entenda como o Pix funciona, para que servem os limites de valor, como se proteger de golpes e o que fazer se enviar dinheiro por engano.
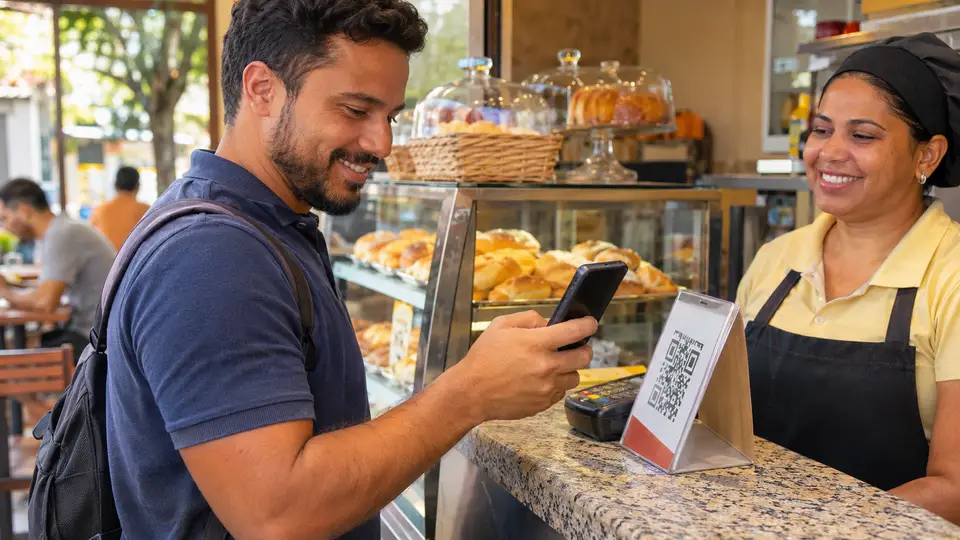
O Pix virou a forma de pagamento mais popular do país em poucos anos. Ele permite transferir dinheiro em segundos, a qualquer hora do dia, inclusive em fins de semana e feriados. Mas, justamente por ser rápido, exige atenção: uma transferência feita por engano ou a um golpista pode ser difícil de desfazer. Neste guia você entende como o sistema funciona e quais cuidados adotar.
O que é o Pix
O Pix é um sistema de pagamentos instantâneos criado e regulado pelo Banco Central do Brasil. Ele funciona entre contas de bancos, fintechs e instituições de pagamento que participam do sistema. Em geral, quem envia e quem recebe não paga tarifa quando se trata de pessoa física, mas as regras para empresas e comerciantes podem prever cobranças.
A transferência acontece diretamente entre as contas, sem intermediários como maquininhas ou boletos. Por isso o dinheiro costuma cair em poucos segundos.
Como fazer e receber um Pix
Para receber, você precisa de uma forma de identificar sua conta. Existem quatro caminhos principais:
- Chave Pix: pode ser CPF/CNPJ, número de celular, e-mail ou uma chave aleatória gerada pelo banco.
- QR Code: estático (fixo, reutilizável) ou dinâmico (gerado para uma cobrança específica).
- Pix Copia e Cola: um código de texto equivalente ao QR Code.
- Dados bancários: agência e conta, quando não há chave.
Passo a passo para pagar
- Abra o aplicativo do seu banco e escolha a opção Pix.
- Informe a chave, leia o QR Code ou cole o código.
- Confira o nome e os dados do recebedor que aparecem na tela de confirmação.
- Digite o valor, revise e confirme com sua senha ou biometria.
O passo 3 é o mais importante. O app mostra o nome (parcialmente protegido) de quem vai receber. Se não for quem você esperava, cancele.
Limites e horários
Cada instituição define limites de valor para o Pix, e o Banco Central estabelece regras gerais, como a possibilidade de o cliente reduzir ou ajustar esses limites no aplicativo. Existe ainda um limite específico para o período noturno, com valor menor por padrão, que protege você caso alguém use seu celular à noite. Os valores mudam com o tempo e variam entre bancos, então consulte o app da sua instituição ou o site do Banco Central para ver o que vale hoje.
Dicas práticas sobre limites:
- Mantenha o limite compatível com seu uso real. Quanto menor, menor o prejuízo em caso de fraude.
- Se precisar fazer um pagamento alto, aumente o limite só no momento necessário.
- Alterações de limite costumam ter prazo de espera para valer, justamente como proteção.
Principais golpes e como evitá-los
Os golpes com Pix geralmente envolvem enganar a pessoa para que ela mesma faça a transferência. Os mais comuns:
- Falso contato de parente: mensagem dizendo “mudei de número” e pedindo dinheiro com urgência.
- Falsa central do banco: ligação ou mensagem alegando “movimentação suspeita” e pedindo que você faça um Pix para “proteger” seu dinheiro.
- Falso comprador ou vendedor: comprovante falso de pagamento ou anúncio de produto inexistente.
- QR Code adulterado: adesivo colocado sobre o código original de um estabelecimento.
- Links falsos de cobrança: mensagens com boletos ou “taxas” inexistentes.
Regras de ouro: o banco nunca pede que você transfira dinheiro para “proteger” a conta; confirme pedidos de dinheiro ligando para a pessoa; desconfie de urgência; não compartilhe códigos de verificação; e, ao vender algo, confira se o dinheiro realmente entrou na conta, sem confiar apenas em comprovante enviado por imagem.
Enviei para a pessoa errada: e agora?
O Banco Central criou o Mecanismo Especial de Devolução (MED), que permite solicitar a devolução em casos de fraude ou falha operacional. O pedido deve ser feito ao seu banco, em geral pelo próprio aplicativo, dentro de um prazo de até 80 dias contados da transação. Vale destacar que a devolução não é garantida: depende da análise e de haver saldo na conta que recebeu.
Se o erro foi digitar a chave errada (e não um golpe), procure o banco imediatamente e tente contato com o recebedor, quando possível. Em caso de golpe, registre também um boletim de ocorrência.
Conclusão
O Pix é seguro quando usado com atenção. A tecnologia protege a transação, mas a maior parte dos prejuízos vem de engano ou manipulação da vítima. Confira sempre o nome do recebedor, ajuste seus limites, desconfie de pressa e, diante de qualquer dúvida, interrompa e confirme por outro canal. Detalhes atualizados estão no site do Banco Central.
Perguntas rápidas
O Pix funciona fora do horário comercial? Sim, 24 horas por dia, todos os dias do ano.
Posso cancelar um Pix já enviado? Em regra, não. Existe a devolução via MED em casos específicos, mas ela não é automática.
Pix agendado também tem risco? Ele pode ser cancelado antes da data de execução, diretamente no app do banco.