Como organizar o orçamento familiar mês a mês
Passo a passo simples para montar um orçamento familiar: levantar receitas e despesas, definir categorias, criar reserva e manter o controle.
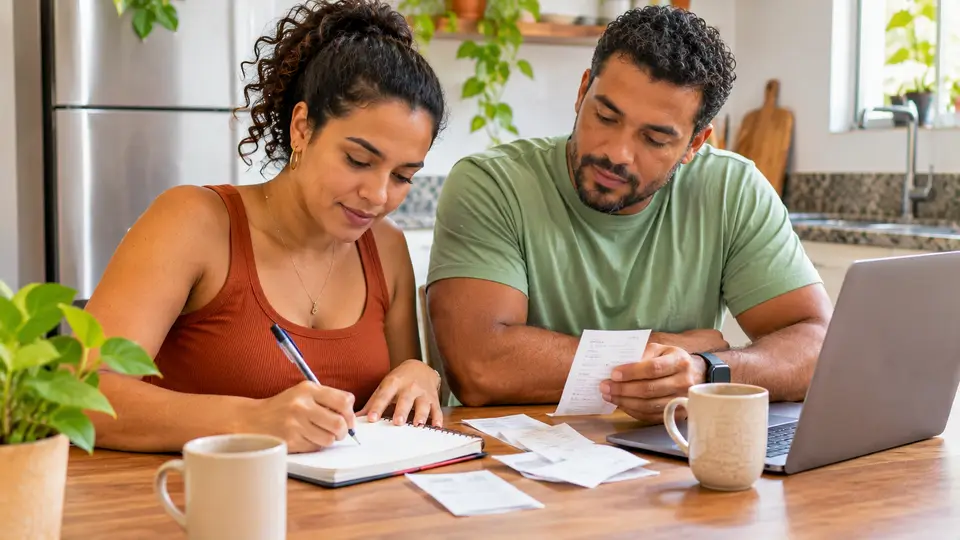
Ter um orçamento familiar não significa viver de forma apertada, e sim saber para onde o dinheiro vai e decidir isso de maneira consciente. Quem se organiza tem menos sustos no fim do mês, consegue realizar planos e reduz o risco de dívidas. O método abaixo é simples e funciona com uma planilha, um caderno ou um aplicativo.
Por que fazer um orçamento
- Mostra quanto entra e quanto sai de verdade.
- Revela gastos pequenos e frequentes que passam despercebidos.
- Ajuda a criar uma reserva de emergência.
- Facilita conversas sobre dinheiro entre as pessoas da casa.
Passo 1: levante todas as receitas
Some tudo o que a família recebe em média no mês: salários líquidos (o valor que cai na conta, depois dos descontos), rendas extras, pensões, aluguéis e outros. Se a renda varia, use a média dos últimos meses ou, por prudência, o menor valor recente.
Passo 2: liste todas as despesas
Reúna extratos bancários, faturas de cartão, recibos e anotações. Separe as despesas em dois grupos:
Despesas fixas
Valores que se repetem todo mês, com pouca variação: aluguel ou financiamento, condomínio, escola, plano de saúde, internet, parcelas, assinaturas.
Despesas variáveis
Valores que mudam: supermercado, transporte, luz, água, gás, farmácia, lazer, vestuário, presentes.
Despesas anuais ou eventuais
Muita gente esquece: IPTU, IPVA, seguro, matrícula e material escolar, manutenção da casa, presentes de fim de ano, viagens. Some o total anual e divida por 12 para guardar uma parte todo mês.
Passo 3: organize em categorias
Uma estrutura simples e útil:
| Categoria | Exemplos |
|---|---|
| Moradia | aluguel, condomínio, luz, água, gás, internet |
| Alimentação | mercado, feira, refeições fora |
| Transporte | combustível, passagem, manutenção |
| Saúde | plano, remédios, consultas |
| Educação | mensalidade, material, cursos |
| Lazer | passeios, assinaturas, hobbies |
| Dívidas | parcelas, cartão, financiamentos |
| Futuro | reserva de emergência, metas, investimentos |
Passo 4: defina limites para cada categoria
Existe uma referência popular, a regra 50-30-20:
- 50% para necessidades (moradia, comida, transporte, saúde).
- 30% para desejos (lazer, restaurantes, compras).
- 20% para o futuro (reserva, investimentos, quitação de dívidas).
Ela é apenas um ponto de partida. Em famílias com renda baixa, as necessidades podem consumir mais de 50%; o importante é adaptar à sua realidade e aumentar a parte do “futuro” aos poucos, mesmo que comece com 5%.
Passo 5: pague-se primeiro
Em vez de guardar o que sobrar, reserve o valor da poupança assim que receber (idealmente por transferência automática). O restante é distribuído entre as demais categorias.
Passo 6: monte uma reserva de emergência
A reserva cobre imprevistos, como perda de emprego, problemas de saúde ou consertos. Uma referência comum é acumular entre três e seis meses de despesas essenciais, em aplicações seguras e com liquidez. Comece com uma meta menor, como um mês de gastos, e avance por etapas.
Passo 7: acompanhe e ajuste todo mês
- Anote os gastos durante o mês, ao menos por categorias.
- Reserve um dia fixo (por exemplo, o primeiro domingo do mês) para revisar.
- Compare o planejado com o realizado e ajuste os limites.
- Corte o que não faz diferença para você e preserve o que traz valor.
- Envolva a família, inclusive os filhos, no nível adequado à idade.
Dicas para o dia a dia
- Faça lista de compras e evite ir ao mercado com fome.
- Use o cartão de crédito com cuidado: lance as compras no controle e pague a fatura integral.
- Priorize quitar dívidas caras (cartão rotativo, cheque especial) antes de investir.
- Evite parcelar o que não precisa e desconfie de ofertas que geram pressa.
- Revise assinaturas e planos anualmente.
- Estabeleça metas concretas, como viagem, reforma ou entrada de um imóvel, com valor e prazo.
Se as contas não fecham
Quando as despesas superam a renda, olhe primeiro os grandes itens (moradia, transporte, dívidas), renegocie contratos e procure aumentar a renda quando possível. Programas de educação financeira gratuitos, como os do Banco Central, ajudam nesse processo. Em casos de superendividamento, órgãos de defesa do consumidor, como o Procon, podem orientar sobre renegociação.
Conclusão
Orçamento é um hábito, não uma planilha perfeita. Levante receitas e despesas, organize por categorias, defina limites, guarde primeiro para o futuro e revise todo mês. Com o tempo, o controle fica mais leve, e as decisões financeiras da família passam a ser mais tranquilas e planejadas.
Perguntas rápidas
Qual a melhor ferramenta? A que você realmente usa: caderno, planilha ou aplicativo.
Preciso anotar cada centavo? Não; no começo, vale anotar tudo para entender o padrão e depois acompanhar por categorias.
E se minha renda for variável? Planeje com base no menor valor recente e guarde o excedente dos meses melhores.